O enquadramento tributário errado é um custo que não aparece em nenhuma guia. Não gera notificação, não vira pendência na Receita e não deixa rastro no extrato. A empresa paga tudo em dia, só que paga pelo regime que não conversa mais com a receita, a margem e os clientes que ela tem hoje.
Para quem fatura de R$ 80 mil a R$ 500 mil por mês, essa diferença cresce junto com o negócio. Neste artigo você vai entender de onde vem o custo em cada regime, quais sinais indicam que o enquadramento ficou para trás e qual é o calendário real para corrigir o regime de 2027.
Seu regime está
cobrando mais caro que o necessário?
A MARJUHH tem um plano feito para o momento da sua empresa, com um diagnóstico que simula o enquadramento com os números reais
O que é enquadramento tributário errado
Enquadramento é a combinação de regime tributário e atividade declarada que define como a empresa calcula os impostos. Ele fica errado quando deixa de refletir a realidade da operação. Quase nunca é uma escolha ruim feita de propósito: é uma escolha certa para a empresa de cinco anos atrás que ninguém revisou.
A empresa cresceu, montou equipe, ganhou novos sócios, mudou o mix de produtos e serviços, passou a vender para outras empresas ou abriu uma nova linha de receita. O regime ficou onde estava. E como cada regime calcula o imposto a partir de uma base diferente, a mesma operação pode pagar valores bem distintos conforme o enquadramento.
Onde o custo se esconde em cada regime
Simples Nacional
No Simples, o imposto é calculado sobre a receita bruta. A despesa não entra na conta. O regime aceita empresas com receita bruta anual de até R$ 4,8 milhões (Lei Complementar nº 123/2006, art. 3º, II), e o ICMS e o ISS só ficam dentro do DAS até R$ 3,6 milhões (art. 13-A). Uma empresa que fatura R$ 500 mil por mês soma R$ 6 milhões no ano e já está fora do Simples. Quem está perto do limite precisa acompanhar a receita acumulada.
Há ainda um custo que depende do cliente: a empresa do Simples não transfere créditos dos tributos incluídos no regime (art. 23); a exceção é o crédito de ICMS que o comprador pode tomar sobre mercadoria comprada para revenda ou industrialização, limitado ao ICMS devido pelo optante (art. 23, § 1º). Se os seus clientes são outras empresas, isso pesa na negociação. Entenda o efeito disso com a Reforma em crédito de IBS e CBS na venda para outras empresas.
Lucro Presumido
No Lucro Presumido, o Imposto de Renda incide sobre um percentual fixo da receita: 8% como regra geral e 32% para a maior parte dos serviços (Lei nº 9.249/1995, art. 15, caput e § 1º, III). A Contribuição Social usa 12% ou 32%, conforme a atividade (art. 20). Se a margem real da empresa é menor que esses percentuais, ela paga imposto sobre um lucro que não teve. Além disso, a Lei Complementar nº 224/2025 acrescenta 10% aos percentuais de presunção sobre a parcela da receita bruta que passar de R$ 5 milhões no ano (art. 4º, § 4º, VII, e § 5º).
Lucro Real
No Lucro Real, o imposto incide sobre o lucro apurado na contabilidade, e as despesas necessárias à atividade reduzem a base (Decreto nº 9.580/2018, art. 311). É o regime que acompanha a margem de verdade, mas exige contabilidade completa e documentação de cada despesa. Com controle fraco, o que parecia economia vira risco. O nosso comparativo entre Lucro Real, Presumido e Simples detalha cada cálculo.
Sinais de enquadramento tributário errado
Nenhum sinal sozinho prova que o regime está errado, mas cada um deles justifica uma simulação:
- O regime não muda desde a abertura do CNPJ. Se a empresa de hoje é muito maior ou diferente da empresa que abriu, a escolha original pode não servir mais.
- A receita se aproxima dos limites do Simples. Crescer perto do teto sem plano de transição costuma levar a uma mudança feita às pressas.
- A margem real está longe da margem presumida. Margem bem abaixo do percentual de presunção é o sinal clássico de que vale olhar o Lucro Real.
- Os clientes são outras empresas. Quem compra de você pode valorizar o crédito que o seu regime transfere ou deixa de transferir.
- A empresa tem várias atividades. Revenda, serviço e locação têm tratamentos diferentes, e uma única decisão raramente é a melhor para todas.
- Ninguém consegue dizer qual é a margem real. Sem esse número, qualquer escolha de regime é aposta.
Como medir o custo sem chute
O custo do enquadramento errado só aparece quando a mesma operação é calculada nos regimes possíveis, com os números reais da empresa. O caminho é este:
- reunir receita, folha, custos e despesas dos últimos doze meses, separados por atividade;
- calcular a margem real a partir da contabilidade, e não de estimativa;
- simular Simples, Lucro Presumido e Lucro Real com a mesma base;
- projetar os efeitos da transição da Reforma Tributária sobre os regimes possíveis;
- registrar a recomendação e as premissas por escrito, para revisar no ano seguinte.
O último passo é o que evita que o erro volte. Veja como resumir essa decisão em a recomendação de regime tributário em uma página.
O calendário para corrigir o regime de 2027
O regime tem janelas de decisão definidas em lei, e o calendário de 2027 mudou por causa da Reforma:
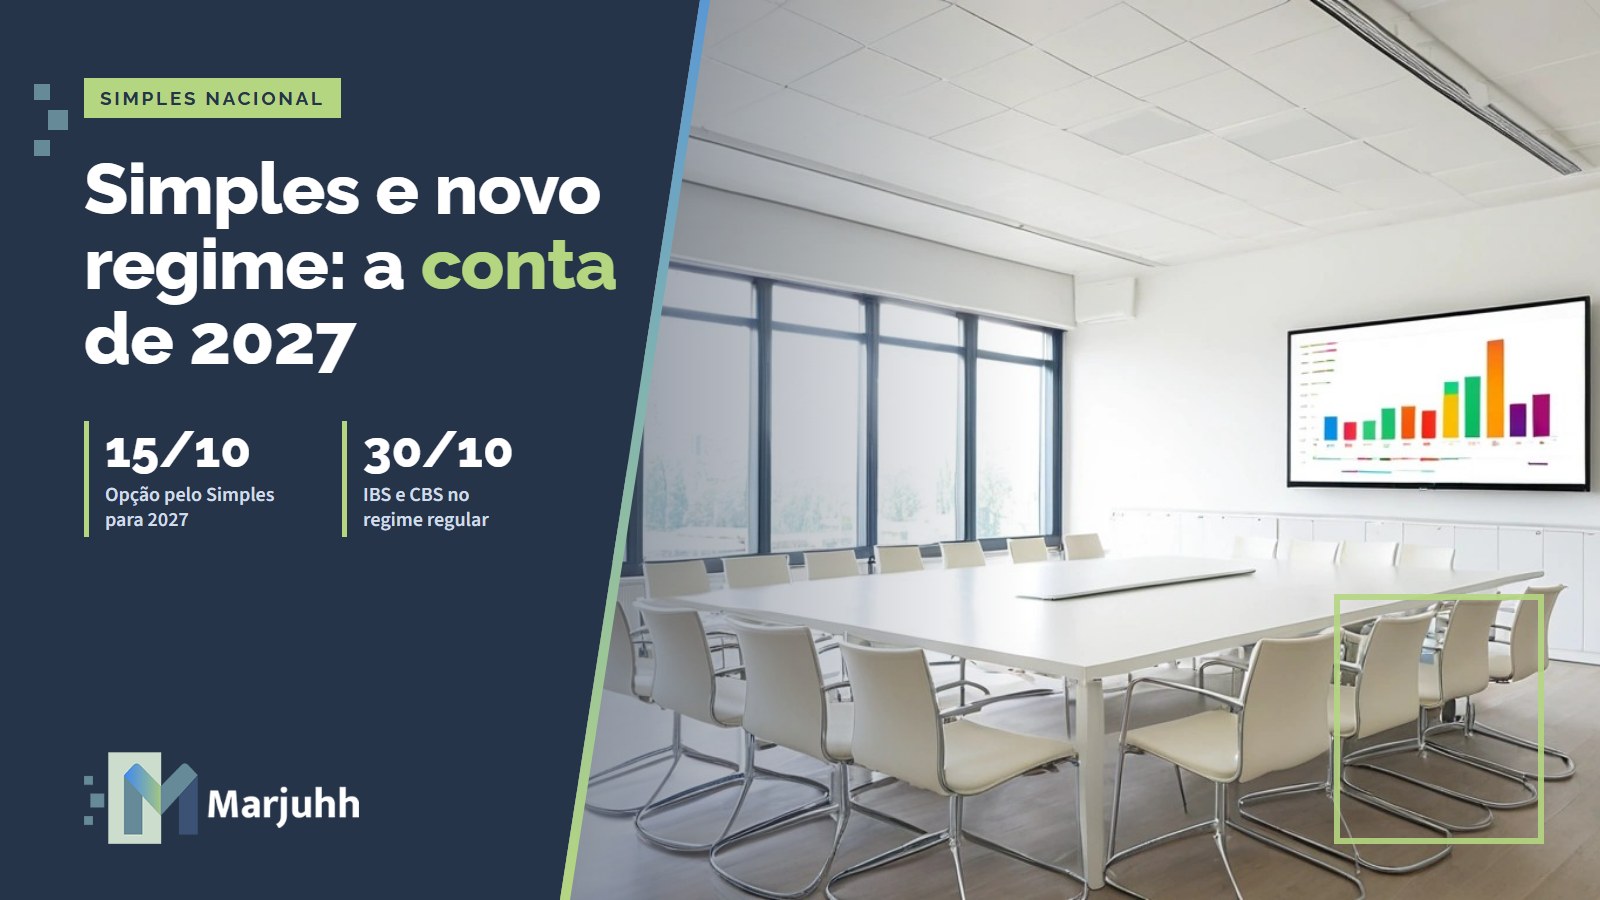
- Simples Nacional: a opção para 2027 pode ser feita até 15/10/2026, prazo prorrogado pela Resolução CGSN nº 194/2026 (antes era até 30 de setembro). De 3/11 a 20/12/2026 é possível cancelar a opção, em caráter irretratável. Empresas que já são optantes permanecem no Simples, em regra sem nova opção, e, depois de 20/12/2026, a opção fica valendo para todo o ano-calendário de 2027 (Lei Complementar nº 123/2006, art. 16).
- Lucro Presumido: a opção é manifestada com o pagamento da primeira quota do imposto do primeiro período de apuração de 2027 e vale para o ano inteiro (Lei nº 9.430/1996, art. 26).
- Lucro Real com pagamento por estimativa: a opção é manifestada com o pagamento do imposto correspondente ao mês de janeiro e é irretratável para o ano (Lei nº 9.430/1996, art. 3º).
- IBS e CBS no Simples: a opção pelo regime regular para o primeiro semestre de 2027 vai até 30/10/2026, e março de 2027 traz nova janela, com efeito no segundo semestre.
Na prática, os meses que restam de 2026 são o período de revisar e planejar: simular, decidir até 15/10/2026 (Simples) e 30/10/2026 (IBS e CBS), avaliar se cancela a opção entre 3/11 e 20/12/2026 e preparar a apuração do regime de 2027. Se você quer entender o que está em jogo nessa janela, leia o que ainda dá tempo na janela de opção do Simples para 2027.
O custo de corrigir
Mudar de regime tem custo: adequar a contabilidade, ajustar o sistema de emissão de notas, revisar cadastros de produtos e, em alguns casos, mudar a rotina do financeiro. Esse custo é conhecido e acontece uma vez. O custo do enquadramento errado se repete todo mês e só é visto quando alguém faz a conta.
Da suspeita à recomendação
Se algum dos sinais acima descreve a sua empresa, o próximo passo é uma simulação feita com os seus números. É o tipo de conta que a MARJUHH faz no acompanhamento de empresas do seu porte: no diagnóstico com especialista, a operação é calculada nos regimes possíveis e você e seus sócios recebem a recomendação do especialista, com as premissas que a sustentam.
👉 Fale com a MARJUHH e agende o diagnóstico de enquadramento da sua empresa.
Fale com a MARJUHH Assessoria Contábil
- Telefone / WhatsApp: (81) 99769-8473
- E-mail: contato@marjuhh.com.br
- Endereço: R. Leonor Soares Pessoa, 15 – Imbiribeira, Recife – PE, 51170-600
- Atendimento: especializado e remoto (online) para todo o Brasil
- Redes sociais: Instagram, LinkedIn e Facebook

Guia Completo da Reforma Tributária
Mais de 30 páginas sobre CBS, IBS e cronograma da transição 2026–2033. Escrito para o dono da empresa, com exemplos numéricos reais.
Quero o Guia CompletoR$ 47,90 • Acesso imediato após pagamento